

 agarkov
Heidelberger Druckmaschinen AG (Heidelberg) поступово покращує бізнес-показники, попри складну геополітичну ситуацію. У другому кварталі 2026/2027 ф.р. (1 липня — 30 вересня 2026-го) обсяг нових замовлень зріс до €604 млн проти €551 млн за аналогічний період торік. За перше півріччя він становив €1,141 млрд — приблизно на 3% більше, ніж роком раніше (€1,111 млрд). У другому кварталі зростання замовлень зафіксували в усіх регіонах.
Продажі за шість місяців сягнули €913 млн проти €985 млн роком раніше. У другому кварталі показник становив €509 млн, майже не змінившись порівняно з попереднім роком (€519 млн). Завдяки значному портфелю замовлень компанія очікує, що в другій половині фінансового року продажі та фінансові результати будуть суттєво кращими, ніж у першій.
Скоригована рентабельність EBITDA у другому кварталі зросла до 6,4%. За півріччя вона становила 3,7% проти 6,4% роком раніше. На результат вплинули скорочення обсягів продажів, несприятлива структура продуктового портфеля та погіршення макроекономічної ситуації, особливо на Близькому Сході, що позначилося на інвестиційній активності. Також затримався запуск окремих проєктів у сегменті Heidelberg Technology.
Чистий результат за перше півріччя був від’ємним — €9 млн проти нульового показника торік. Водночас у другому кварталі компанія отримала €24 млн чистого прибутку — удвічі більше, ніж за аналогічний період попереднього року. Це стало можливим завдяки доходу, визнаному у зв’язку з придбанням manroland sheetfed.
«Попит на нашу продукцію та послуги залишається високим, що підтверджує зростання кількості замовлень і сильні позиції на ринку. На прибутковість впливають нестабільність ринку, високий тиск на витрати та тимчасові витрати, пов’язані з проєктами. Попри складні умови, ми дотримуємося плану продажів, а стратегічні заходи й придбання допоможуть відновити прибутковість», — зазначив генеральний директор Heidelberg Юрген Отто.
Через збільшення чистого оборотного капіталу вільний грошовий потік за перше півріччя становив мінус €125 млн проти мінус €64 млн роком раніше. Власний капітал групи станом на 30 вересня 2026 року сягнув €596 млн, збільшившись порівняно з €568 млн на кінець попереднього фінансового року.
Фінансовий директор Heidelberg Крістоф Буркхард пояснив, що основною причиною погіршення вільного грошового потоку стало збільшення чистого оборотного капіталу. Водночас, за його словами, компанія має стійку фінансову структуру, яка дає змогу послідовно інвестувати відповідно до стратегії навіть за складних ринкових умов.
У сегменті Heidelberg Technology найбільше на збільшення замовлень і продажів у першому півріччі вплинули напрями електромобільності (Amperfied) та енергетичних систем. Спільне підприємство ONBERG також отримало перші замовлення на системи протидії безпілотникам. Однак через попередні інвестиції в заплановане розширення бізнесу скоригований показник EBITDA цього сегмента залишився від’ємним — мінус €9 млн.
Посилення позицій на ключових ринках та інтеграція manroland sheetfed
У сегменті Digital Solutions & Lifecycle обсяг замовлень і продажів за перше півріччя перевищив торішні показники. У Print & Packaging Equipment кількість нових замовлень за шість місяців була меншою, ніж роком раніше, проте в другому кварталі зросла приблизно на 8%.
Інтеграція сервісного бізнесу та напрямку послуг життєвого циклу обладнання manroland sheetfed у структуру Heidelberg відбувається за планом. Уже в другому кварталі вона принесла перші замовлення та продажі. Доступ до понад 3000 нових клієнтів і можливість доповнити портфель широкоформатними рішеннями мають посилити ринкові позиції компанії. Heidelberg планує завершити інтеграцію manroland sheetfed до кінця 2028 року та розвивати бізнес завдяки залученій клієнтській базі.
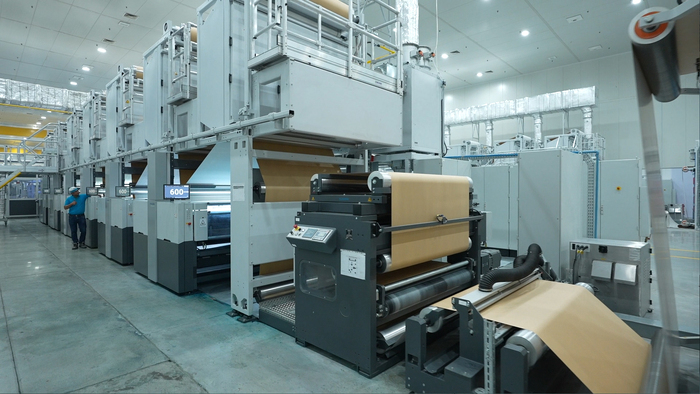
«Велике замовлення на паковання з Єгипту підтвердило значення Boardmaster для високопродуктивного виробництва. Інвестиції нашого клієнта UFlex ASEPTO на міжнародному ринку, що розвивається, демонструють можливості використання структурних тенденцій у пакованні», — зазначив директор із технологій і продажів Heidelberg Давід Шмеддінг.
Він також наголосив, що нова флексографічна машина для друку етикеток, розроблена спеціально для індійського ринку, підтверджує прагнення компанії посісти важливе місце в сегменті етикеток і паковання Індії.
Як компанія повідомила 29 жовтня, Heidelberg скоригувала прогноз фінансових результатів на 2026/2027 фінансовий рік. Очікувана скоригована рентабельність EBITDA становить 5,6–6,6%.
Прогноз продажів залишається незмінним: компанія розраховує зберегти їх на рівні попереднього фінансового року — €2,293 млрд.


Обговорення